
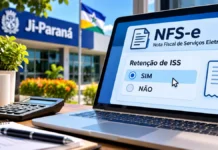
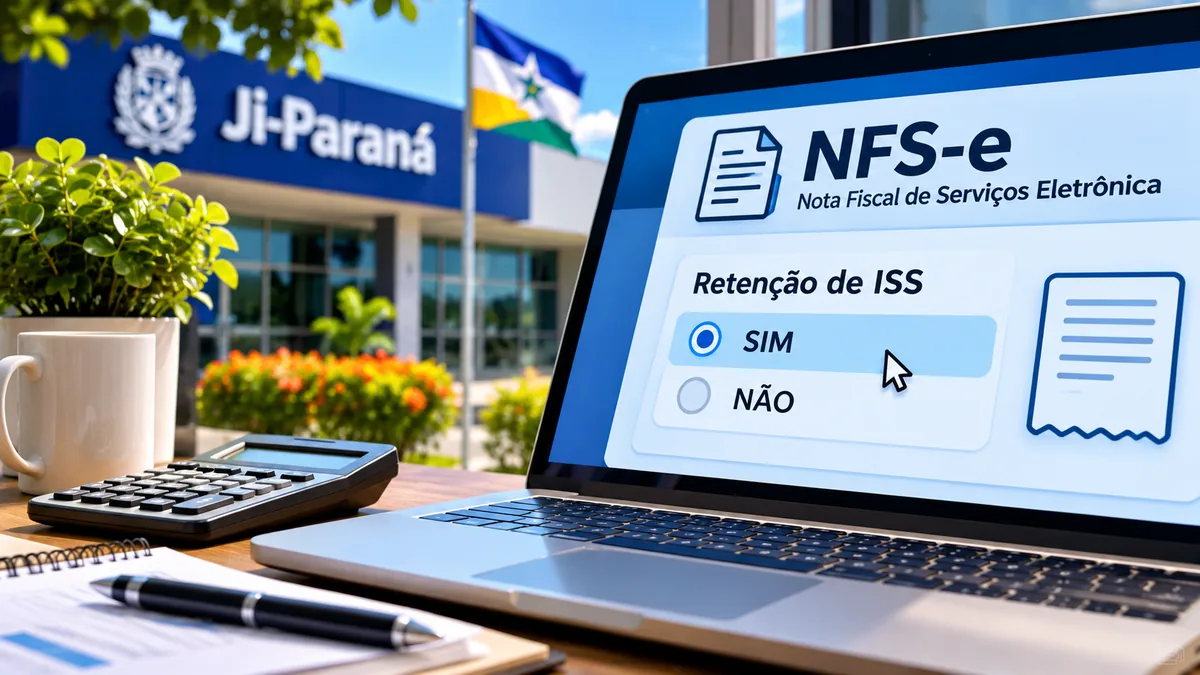
A retenção de ISS na NFS-e exige atenção de prestadores do Simples Nacional que atendem tomadores responsáveis tributários em Ji-Paraná, Rondônia. A Secretaria Municipal de Fazenda orienta que, nas emissões abrangidas pelo comunicado a partir de 1º de novembro de 2026, o campo correspondente seja preenchido conforme a condição tributária de quem contrata o serviço.
O alerta é local e específico: o emissor nacional da nota fiscal de serviços não reconhece automaticamente quais tomadores são responsáveis pela retenção do imposto no município. Sem essa checagem, a retenção de ISS pode ser informada de modo incorreto, mesmo que a emissão seja concluída.

Quando marcar “SIM” na retenção de ISS
Segundo a Fazenda de Ji-Paraná, o prestador deve selecionar “SIM” no campo “Há Retenção do ISSQN pelo Tomador ou pelo Intermediário” quando presta serviço a tomador enquadrado como responsável tributário no município. Essa orientação não autoriza marcar a opção em todas as notas, sem verificar a situação.
Em uma operação sujeita à regra, a responsabilidade pelo recolhimento do ISSQN é atribuída ao tomador conforme a legislação aplicável. O aviso não anuncia a criação de um novo imposto ou um aumento automático de alíquota: trata do preenchimento correto da informação fiscal conforme o enquadramento de cada operação.
Por que o emissor nacional não impede o erro
A prefeitura esclarece que o ambiente nacional da NFS-e ainda não trava automaticamente o campo e não identifica, por conta própria, os responsáveis tributários definidos por Ji-Paraná. A retenção de ISS pode, portanto, deixar de ser indicada mesmo quando a legislação municipal exige sua informação.
Um preenchimento incorreto da retenção de ISS pode gerar divergências fiscais e exigir providências posteriores. O cuidado vale especialmente para empresas com emissão frequente, que dependem de dados cadastrais, rotinas de faturamento e comunicação com seus escritórios de contabilidade.
Onde conferir a lista de tomadores responsáveis
O município disponibiliza o Ato Normativo nº 001/SEMFAZ/PMJP/2025, que apresenta a relação de responsáveis tributários com os respectivos CNPJs. A lista tem fundamento no artigo 71 da Lei Municipal nº 1.139/2001, que prevê a retenção na fonte por pessoas jurídicas indicadas em ato da Secretaria Municipal de Fazenda.
Para verificar a retenção de ISS na operação, o prestador deve conferir o CNPJ de quem contratou o serviço, não apenas o nome comercial. O ato de 2025 informa que a relação pode ser alterada; por isso, é importante consultar a versão disponibilizada pela Fazenda antes de tomar uma decisão com base em listas antigas.
O que muda para empresas do Simples Nacional
A orientação de Ji-Paraná se refere ao campo municipal de responsabilidade pelo ISSQN. Ela é diferente da obrigação mais ampla de utilizar o emissor nacional da NFS-e a partir de novembro de 2026 para as empresas do Simples alcançadas pela regra. O AgoraRO já explicou como identificar o emissor adequado conforme a competência do serviço.
Para a empresa, o cuidado prático é revisar dados do cliente e alinhar o preenchimento com o setor fiscal ou a contabilidade. A retenção de ISS não decorre automaticamente do simples fato de o prestador ser optante pelo Simples Nacional: é preciso identificar se o tomador se enquadra na condição prevista para aquela operação.
Como evitar inconsistências na próxima NFS-e
Antes de concluir a emissão, confira o serviço, o CNPJ do tomador e a relação municipal vigente. Se houver responsabilidade tributária aplicável, siga a orientação oficial para a retenção de ISS e marque o campo correspondente. Sem esse enquadramento, não assinale “SIM” apenas por precaução.
Caso a nota já tenha sido enviada de forma incorreta, o contribuinte deve consultar a Fazenda e sua contabilidade sobre o procedimento adequado. Cancelamento, substituição e outras correções dependem das regras e dos prazos específicos de cada caso; não há autorização geral para alterar qualquer documento a qualquer momento.